Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Ästhetik
Top-Angebote
Produkte zum Begriff Ästhetik:
-
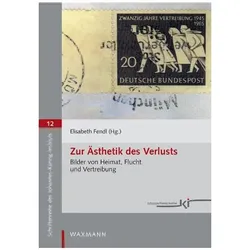
Zur Ästhetik des Verlusts, FachbücherWelche Bilder stehen für die alte Heimat? Welcher visuellen Chiffren bedient man sich, wenn man Flucht und Vertreibung und den damit verbundenen Heimatverlust darstellen möchte? Welche Geschichte haben Motive, Gestaltungsformen und Stilmittel? Wie setzt sich der Bilderkanon des Themenbereiches Flucht, Vertreibung und Heimatverlust zusammen? Diesen und ähnlichen Fragen zum kollektiven Bildgedächtnis spürt der vorliegende Band nach. Dabei geht es um visuelle und sprachliche Bilder ebenso wie um in Festzügen, Theaterstücken und Filmen umgesetzte Bildkomplexe. Es werden öffentliche Denkmäler in den Blick genommen und private Grabsteine, Inszenierungen in Ausstellungen und Konzepte von Heimatstuben und Museen der Vertriebenen. Mit Beiträgen von Karl Braun, Cornelia Eisler, Jutta Fähndrich, Elisabeth Fendl, Henrike Hampe, Heinke M. Kalinke, Konrad Köstlin, Annelie Kürsten, Stephan Scholz, Tim Völkering, Tobias Weger.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Ästhetik:
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Ästhetik
-
Zur Ästhetik des Verlusts, FachbücherWelche Bilder stehen für die alte Heimat? Welcher visuellen Chiffren bedient man sich, wenn man Flucht und Vertreibung und den damit verbundenen Heimatverlust darstellen möchte? Welche Geschichte haben Motive, Gestaltungsformen und Stilmittel? Wie setzt sich der Bilderkanon des Themenbereiches Flucht, Vertreibung und Heimatverlust zusammen? Diesen und ähnlichen Fragen zum kollektiven Bildgedächtnis spürt der vorliegende Band nach. Dabei geht es um visuelle und sprachliche Bilder ebenso wie um in Festzügen, Theaterstücken und Filmen umgesetzte Bildkomplexe. Es werden öffentliche Denkmäler in den Blick genommen und private Grabsteine, Inszenierungen in Ausstellungen und Konzepte von Heimatstuben und Museen der Vertriebenen. Mit Beiträgen von Karl Braun, Cornelia Eisler, Jutta Fähndrich, Elisabeth Fendl, Henrike Hampe, Heinke M. Kalinke, Konrad Köstlin, Annelie Kürsten, Stephan Scholz, Tim Völkering, Tobias Weger.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ästhetik der TechnikÄsthetik der Technik , Klimawandel und steigende Baukosten haben das Interesse an Lowtech-Ansätzen in der Architektur neu entfacht. Architekt*innen suchen heute vermehrt nach einfachen, effizienten Lösungen, die im Einklang mit den lokalen Bedingungen realisierbar sind. Das Buch zeigt an drei experimentellen Häusern der 1970-90er Jahre, wie die Gebäudetechnik als integraler Bestandteil des Entwurfs und des architektonischen Konzepts verstanden werden kann. Das "Baumhaus" von Ot Hoffmann in Darmstadt, das "Solarhaus" von Rolf Schoch in Zollikofen und das "Lufthaus", das Internationale Begegnungszentrum der Wissenschaft, IBZ, von Otto Steidle in Berlin, sie alle rücken die Potenziale der Natur in den Mittelpunkt und arbeiten mit haustechnischem Lowtech-Ideen wie Wasserspeicherung und -weiterverwendung, passiver Kühlung und Nutzung von Solarenergie. Mit Unterstützung des Klimaingenieurs Christian Frenzel von Transsolar führte ein interdisziplinäres Team der Universität Weimar Messungen vor Ort durch und befragte die Nutzer*innen. Die Ergebnisse wurden textlich, fotografisch, und zeichnerisch aufbereitet, um die technischen Inhalte anschaulich zugänglich zu machen. Im letzten Kapitel werden aus der Analyse der drei konkreten Beispiele allgemeine Prinzipien abgeleitet und untersucht, welche Auswirkungen Lowtech-Systeme auf Städtebau, Typus, Form und Grundriss eines Gebäudes haben können. Ästhetik der Technik ist der erste Band der Serie BauentwurfsEXPERIMENTE, die an der Professur Bauentwurfslehre unter Leitung von Junior-Prof. Christina Köchling herausgegeben wird. Weitere Bände zu den Themen Hybride Tragwerke, Additive Konstruktionen und Wiederverwendung von Bauteilen sind in Planung. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202412, Produktform: Kartoniert, Redaktion: Köchling, Christina~Weimar, Bauhaus-Universität, Seitenzahl/Blattzahl: 168, Keyword: Architektur; Experimentelles Bauen; Gebäudetechnik; Haustechnik; Klimawandel; Lowtech; Solarenergie; Wasser; Ökohaus; Ökologie, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur, Fachkategorie: Einzelne Architekten und Architekturbüros~Materialien in der Architektur~Grüne Architektur und grünes Design, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 195, Höhe: 15, Gewicht: 464, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Philosophische ÄsthetikHandbuch Philosophische Ästhetik , Dieses Handbuch führt prägnant in die philosophische Ästhetik ein. Behandelt werden sowohl klassisch historische und zeitgenössische Positionen und Theorien in ihrer Vielfalt. Der Band ist thematisch in vier Bereiche gegliedert: Ästhetische Eigenschaften, Ästhetische Objekte, Ästhetische Erfahrungen und Urteile sowie das Schöne, das Wahre und das Gute. Die Beiträge unterscheiden sich nicht nur im Hinblick auf ihre Fragestellung, sondern zum Teil auch in Struktur und Methodik: So setzen manche vorwiegend systematische und andere eher historische Schwerpunkte; manche sind analytisch und andere eher phänomenologisch oder hermeneutisch geprägt; manche konzentrieren sich auf die Darstellung bestehender Problem- und Diskussionszusammenhänge, während andere eigene Lösungsvorschläge bieten. Diese Unterschiede deuten an, wie vielfältig die philosophische Ästhetik sein kann. , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20241014, Redaktion: Briesen, Jochen~Demmerling, Christoph~Schmalzried, Lisa, Seitenzahl/Blattzahl: 270, Keyword: Erhabenheit; Erkenntnis und Ästhetik; Ethik und Ästhetik; Intersektionalität und Ästhetik; Kunst; Kunstphilosophie; Schönheit; philosophische Ästhetik; ästhetische Eigenschaften; ästhetische Objekte, Fachschema: Ästhetik, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 270 Blätter, Länge: 225, Breite: 163, Höhe: 25, Gewicht: 548, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.