Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Wie können Kosten und Einnahmen sinnvoll kalkuliert werden, um eine solide Finanzplanung aufzustellen?
Um Kosten und Einnahmen sinnvoll zu kalkulieren, ist es wichtig, alle Ausgaben und Einnahmen genau zu erfassen und regelmäßig zu überprüfen. Eine detaillierte Budgetplanung hilft dabei, einen Überblick über die finanzielle Situation zu behalten und mögliche Engpässe frühzeitig zu erkennen. Zudem ist es ratsam, Rücklagen für unvorhergesehene Ausgaben zu bilden, um finanzielle Risiken abzufedern. **
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **

Ähnliche Suchbegriffe für Kosten
Top-Angebote
Produkte zum Begriff Kosten:
-
Kosten- und Leistungsrechnung (KLR) Ind, Schulbücher von Werner SchwabDurch die anschauliche Darstellung einprägsamer Tafelbilder, kurze Merksätze und vielfältige Übungen sind Kalkulationsabläufe leicht und verständlich zu erlernen. Inhalt: - Geschäftsbuchführung (Rechnungskreis 1) / Betriebsbuchführung (Rechnungskreis 2) - Aufwand, Kosten / Ertrag, Leistung - Kalkulatorische Kosten - Tabellarische Abgrenzungsrechnung - Kostenarten-, Kostenstellen-, Kostenträgerrechnung - Stufen der KLR - Teilkostenrechnung (DB-Rechnung) Lernzielkontrollen und Lernerfolgssicherung sind durch eine didaktisch-methodische Konzeption gewährleistet: Vermittlung des Lehrstoffs in übersichtlicher und anschaulicher Form. Problemstellungen mit Musterlösungen. Lückentexte beschleunigen den Lernprozess. Weitere Übungsaufgaben zur Vertiefung und Festigung mit Platz für Lösungen. Durch das Bearbeiten von 22 zusammenfassenden Aufgaben zur Voll- und/oder Teilkostenrechnung am Ende dieses Buches findet eine gezielte Vorbereitung auf die Prüfung statt. Der Studierende hat dann die Möglichkeit, sein Wissen einer kritischen Kontrolle zu unterziehen. Geeignet für alle IHK-geprüften Meister wie Metall, Chemie, Logistik, Elektrotechnik, Kunststoff & Kautschuk, Lack, Lebensmittel und Mechatronik.43,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Kosten in der Bilanz?
In der Bilanz stehen die Kosten nicht als eigenständige Position, sondern sie werden in Form von Aufwendungen und Ausgaben dargestellt. Die Kosten werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Eigenkapital, welches in der Bilanz ausgewiesen wird. Die Kosten sind somit indirekt in der Bilanz enthalten, da sie Auswirkungen auf die Vermögens- und Schuldenpositionen haben. Um die genauen Kosten eines Unternehmens zu ermitteln, müssen daher die entsprechenden Aufwendungen und Ausgaben in der Gewinn- und Verlustrechnung analysiert werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie kann man eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen erstellen? Welche Kosten und Einnahmen sollten dabei berücksichtigt werden?
Um eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen zu erstellen, sollten zunächst alle Einnahmen wie Verkäufe, Dienstleistungen und Zinserträge erfasst werden. Anschließend müssen alle Ausgaben wie Miete, Gehälter, Materialkosten und Versicherungen berücksichtigt werden. Am Ende werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Was ist der Unterschied zwischen Ausgaben und Kosten?
Ausgaben beziehen sich auf den Geldbetrag, der für den Kauf von Waren oder Dienstleistungen ausgegeben wird. Kosten hingegen beinhalten nicht nur die Ausgaben, sondern auch alle anderen Aufwendungen, die mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden sind, wie beispielsweise Löhne, Mieten oder Versicherungen. Kosten sind somit ein umfassenderer Begriff als Ausgaben. **

Warum sind manche Kosten oder Ausgaben nicht erstattungsfähig?
Manche Kosten oder Ausgaben sind nicht erstattungsfähig, weil sie nicht im Rahmen der vereinbarten Vereinbarungen oder Richtlinien liegen. Sie könnten auch nicht angemessen oder notwendig für die Durchführung der Aufgabe oder des Projekts sein. Darüber hinaus könnten sie gegen interne oder externe Vorschriften verstoßen. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Top-Angebote
Produkte zum Begriff Kosten:
-
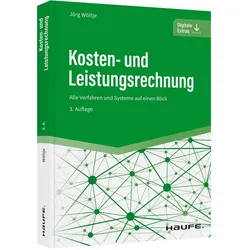
Kosten- und Leistungsrechnung, Fachbücher von Jörg WöltjeUnternehmen sind einem immer höheren Wettbewerbsdruck ausgesetzt. Umso wichtiger ist eine effiziente Kostenkontrolle. Dieses Buch bietet Ihnen einen praktischen Einstieg in die Kosten- und Leistungsrechnung. So kennen Sie stets die aktuellen Zahlen und können das Unternehmen sicher steuern. Inhalte: - Alle Verfahren und Fachbegriffe auf einen Blick - Mehr Transparenz und Kontrolle in der Finanzplanung - Online-Plattform: Excel-Rechner zur Liquidität, Cashflow, Finanzplanung etc. - Mit zahlreichen Übungen und Lösungen Neu in der 3. Auflage: Life-Cycle-Costing (Produktlebenszyklusrechnung), leichter nachvollziehbare vertiefte Beispiele, mehr Schritt-für-Schrittabfolgen Digitale Extras: - Rechner und Übersichten - Aufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Kosten und Einnahmen sinnvoll kalkuliert werden, um eine solide Finanzplanung aufzustellen?
Um Kosten und Einnahmen sinnvoll zu kalkulieren, ist es wichtig, alle Ausgaben und Einnahmen genau zu erfassen und regelmäßig zu überprüfen. Eine detaillierte Budgetplanung hilft dabei, einen Überblick über die finanzielle Situation zu behalten und mögliche Engpässe frühzeitig zu erkennen. Zudem ist es ratsam, Rücklagen für unvorhergesehene Ausgaben zu bilden, um finanzielle Risiken abzufedern. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
-
Wo stehen Kosten in der Bilanz?
In der Bilanz stehen die Kosten nicht als eigenständige Position, sondern sie werden in Form von Aufwendungen und Ausgaben dargestellt. Die Kosten werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Eigenkapital, welches in der Bilanz ausgewiesen wird. Die Kosten sind somit indirekt in der Bilanz enthalten, da sie Auswirkungen auf die Vermögens- und Schuldenpositionen haben. Um die genauen Kosten eines Unternehmens zu ermitteln, müssen daher die entsprechenden Aufwendungen und Ausgaben in der Gewinn- und Verlustrechnung analysiert werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Kosten
-
Kosten- und Leistungsrechnung (KLR) Ind, Schulbücher von Werner SchwabDurch die anschauliche Darstellung einprägsamer Tafelbilder, kurze Merksätze und vielfältige Übungen sind Kalkulationsabläufe leicht und verständlich zu erlernen. Inhalt: - Geschäftsbuchführung (Rechnungskreis 1) / Betriebsbuchführung (Rechnungskreis 2) - Aufwand, Kosten / Ertrag, Leistung - Kalkulatorische Kosten - Tabellarische Abgrenzungsrechnung - Kostenarten-, Kostenstellen-, Kostenträgerrechnung - Stufen der KLR - Teilkostenrechnung (DB-Rechnung) Lernzielkontrollen und Lernerfolgssicherung sind durch eine didaktisch-methodische Konzeption gewährleistet: Vermittlung des Lehrstoffs in übersichtlicher und anschaulicher Form. Problemstellungen mit Musterlösungen. Lückentexte beschleunigen den Lernprozess. Weitere Übungsaufgaben zur Vertiefung und Festigung mit Platz für Lösungen. Durch das Bearbeiten von 22 zusammenfassenden Aufgaben zur Voll- und/oder Teilkostenrechnung am Ende dieses Buches findet eine gezielte Vorbereitung auf die Prüfung statt. Der Studierende hat dann die Möglichkeit, sein Wissen einer kritischen Kontrolle zu unterziehen. Geeignet für alle IHK-geprüften Meister wie Metall, Chemie, Logistik, Elektrotechnik, Kunststoff & Kautschuk, Lack, Lebensmittel und Mechatronik.43,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen erstellen? Welche Kosten und Einnahmen sollten dabei berücksichtigt werden?
Um eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen zu erstellen, sollten zunächst alle Einnahmen wie Verkäufe, Dienstleistungen und Zinserträge erfasst werden. Anschließend müssen alle Ausgaben wie Miete, Gehälter, Materialkosten und Versicherungen berücksichtigt werden. Am Ende werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Was ist der Unterschied zwischen Ausgaben und Kosten?
Ausgaben beziehen sich auf den Geldbetrag, der für den Kauf von Waren oder Dienstleistungen ausgegeben wird. Kosten hingegen beinhalten nicht nur die Ausgaben, sondern auch alle anderen Aufwendungen, die mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden sind, wie beispielsweise Löhne, Mieten oder Versicherungen. Kosten sind somit ein umfassenderer Begriff als Ausgaben. **
-
Warum sind manche Kosten oder Ausgaben nicht erstattungsfähig?
Manche Kosten oder Ausgaben sind nicht erstattungsfähig, weil sie nicht im Rahmen der vereinbarten Vereinbarungen oder Richtlinien liegen. Sie könnten auch nicht angemessen oder notwendig für die Durchführung der Aufgabe oder des Projekts sein. Darüber hinaus könnten sie gegen interne oder externe Vorschriften verstoßen. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.