Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Verlust
Top-Angebote
Produkte zum Begriff Verlust:
-
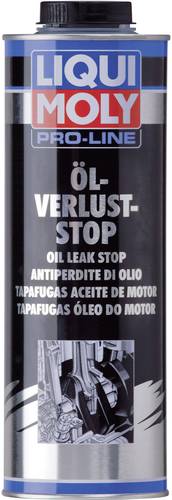
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.33,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Der Verlust, Belletristik von Siegfried Lenz„Sprachverlust ist Weltverlust.“ Siegfried Lenz' Roman Der Verlust erzählt die Geschichte des Hamburger Fremdenführers Uli Martens, der plötzlich und unerwartet seine Sprache verliert. Der Roman erscheint zu Beginn der achtziger Jahre in einer Gegenwart voller Schrecknisse. Lenz möchte in seiner Krankheitsgeschichte als geheimer Zeitgeschichte die Zukunftsangst als Epochenstimmung spürbar machen. Es geht um ein Kernproblem aller Zivilisiertheit: die erschreckenden Folgen des Sich-Nicht-Verständigen-Könnens. Doch Uli Martens lehnt sich gegen diesen Selbst- und Wirklichkeitsverlust auf; er will wieder mündig werden. So lässt der Roman in einer Welt wachsender Sprachlosigkeit eine tröstliche Möglichkeit der Existenz erkennbar werden. Lenz' Buch ist ins Gelingen verliebt - Uli findet Zuflucht in aussichtsloser Lage.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird ein Verlust in der Bilanz ausgewiesen?
Ein Verlust in der Bilanz wird in der Regel als negativer Betrag unter dem Eigenkapital ausgewiesen. Dies bedeutet, dass der Verlust die Eigenkapitalbasis des Unternehmens verringert. Der Verlust wird in der Gewinn- und Verlustrechnung erfasst und dann in der Bilanz auf der Passivseite unter dem Eigenkapital ausgewiesen. Dadurch wird deutlich, dass das Unternehmen in einem bestimmten Zeitraum mehr Ausgaben hatte als Einnahmen. Es ist wichtig, Verluste in der Bilanz transparent darzustellen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Verlust:
-
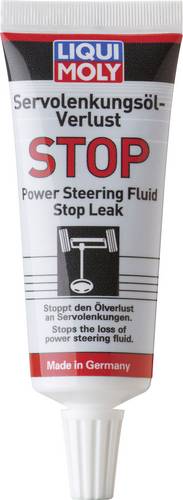
Servolenkungsöl-Verlust StopDurch die enthaltenen Zusätze werden Gummi- und Kunststoffdichtungen im Lenkgetriebe optimal gepflegt. Undichtigkeiten an Getrieben bedingt durch verhärtete bzw. versprödete Dichtungen werden verhindert bzw. beseitigt. Ebenso werden Bohrungen und Kanäle der Getriebe gereinigt, die Leistungsfähigkeit des Öles aufgefrischt. Die Geräuschbildung von Servolenkungen werden reduziert. Die Lebensdauer der Lenkgetriebe können verlängert und die Reparaturkosten verringert werden. Für Lenkgetriebe geeignet, die mit ATF II, ATF III, ATF VI  oder Zentralhydraulikölen befüllt sind. Inhalt dem Ausgleichsbehälter des Lenksystems beimischen. 35 ml sind ausreichend für 1 l Ölvolumen.6,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.33,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie wird ein Verlust in der Bilanz ausgewiesen?
Ein Verlust in der Bilanz wird in der Regel als negativer Betrag unter dem Eigenkapital ausgewiesen. Dies bedeutet, dass der Verlust die Eigenkapitalbasis des Unternehmens verringert. Der Verlust wird in der Gewinn- und Verlustrechnung erfasst und dann in der Bilanz auf der Passivseite unter dem Eigenkapital ausgewiesen. Dadurch wird deutlich, dass das Unternehmen in einem bestimmten Zeitraum mehr Ausgaben hatte als Einnahmen. Es ist wichtig, Verluste in der Bilanz transparent darzustellen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Verlust
-
Der Verlust, Belletristik von Siegfried Lenz„Sprachverlust ist Weltverlust.“ Siegfried Lenz' Roman Der Verlust erzählt die Geschichte des Hamburger Fremdenführers Uli Martens, der plötzlich und unerwartet seine Sprache verliert. Der Roman erscheint zu Beginn der achtziger Jahre in einer Gegenwart voller Schrecknisse. Lenz möchte in seiner Krankheitsgeschichte als geheimer Zeitgeschichte die Zukunftsangst als Epochenstimmung spürbar machen. Es geht um ein Kernproblem aller Zivilisiertheit: die erschreckenden Folgen des Sich-Nicht-Verständigen-Könnens. Doch Uli Martens lehnt sich gegen diesen Selbst- und Wirklichkeitsverlust auf; er will wieder mündig werden. So lässt der Roman in einer Welt wachsender Sprachlosigkeit eine tröstliche Möglichkeit der Existenz erkennbar werden. Lenz' Buch ist ins Gelingen verliebt - Uli findet Zuflucht in aussichtsloser Lage.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.