Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
Was bedeutet Kosten aktivieren?
Kosten aktivieren bezieht sich auf den Prozess, bei dem bestimmte Ausgaben oder Investitionen in einem Unternehmen als aktivierbare Kosten behandelt werden. Das bedeutet, dass diese Kosten nicht sofort als Aufwand verbucht werden, sondern über einen längeren Zeitraum verteilt werden. Typische Beispiele für aktivierbare Kosten sind beispielsweise Anschaffungskosten für langfristige Vermögenswerte wie Maschinen oder Immobilien. Durch die Aktivierung dieser Kosten wird die finanzielle Belastung für das Unternehmen auf mehrere Perioden verteilt und die Bilanzstruktur beeinflusst. Es ist wichtig, die Regeln und Vorschriften für die Aktivierung von Kosten gemäß den Rechnungslegungsvorschriften zu beachten, um eine korrekte Darstellung der finanziellen Situation des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aktivieren
Top-Angebote
Produkte zum Begriff Aktivieren:
-
Julchen - Mit Handpuppen aktivieren, Fachbücher von Sabine MeyerSpielerisch Kontakt aufnehmen - mit Puppen kann das leichter gelingen. Doch wie lassen sich Puppen spielerisch in der Betreuung bettlägeriger Senioren einsetzen? Oder in der Kleingruppe mit dem Schwerpunkt Biografiearbeit? Alles Wissenswerte rund um die kleinen Helfer finden Betreuungskräfte in diesem Handbuch für erfahrene Puppenspieler wie für Einsteiger. Mit grundlegenden Infos zum Einsatz von Klappmaulpuppen, zum Erlernen des Puppenspiels, praktischen Übungsideen und vielen Beispielen für die Alltagsbegleitung. Ablaufpläne, zahlreiche Praxistipps und beispielhafte Dialoge geben Sicherheit und ermutigen zum Puppenspiel.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **

Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff Aktivieren:
-
Bettlägerige aktivieren, Fachbücher von Andrea FrieseMit Hilfe dieses Buchs können Sie auch schwerstpflegebedürftigen, bettlägerigen Bewohnern Anregung und Abwechslung im Alltag vermitteln. Aus langjähriger Praxis entstand diese Ideensammlung, die sich in ihrem Aufbau an den Sinnen und den sensitiven Fähigkeiten der Betroffenen orientiert und diese gezielt anspricht. Das einzigartige Buch wendet sich nicht nur an Mitarbeiterinnen und Mitarbeiter in der sozialen Betreuung, sondern auch an Angehörige, Betreuer und ehrenamtliche Kräfte. Es inspiriert dazu, gerade Bettlägerigen innerhalb des Tagesablaufs Momente des Wohlfühlens und Phasen der Freude zu schenken - also den Alltag zu verschönern. Nutzen Sie die Erfahrungen der Autorin: Die bewährten, in der Praxis erprobten Ideen lassen sich grösstenteils ohne jede Vorbereitung sofort umsetzen.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundvorstellungen aktivieren + Multiplikationsbausteine, Schulbücher von Sebastian WarthaGrundvorstellungen aufbauen - Rechenstrategien entwickeln In diesem Buch werden 66 Lern- und Übungsspiele vorgestellt, die die Grundvorstellungen zur Multiplikation und Division aufbauen: - Multiplikations- und Divisionsaufgaben darstellen - Zusammenhänge zwischen Multiplikation und Division nutzen - Strategien verstehen, erkennen und anwenden - Aufgaben des kleinen Einmaleins automatisieren - Strategien auf das grosse Einmaleins übertragen Dies geschieht mit Mal-Bausteinen, die diesem Buch beigelegt sind. Mal-Bausteine bilden jede Malaufgabe des kleinen Einmaleins in einer Kästchendarstellung ab und erleichtern so die Vorstellung und Kommunikation über die Rechenoperationen. Die Formate wurden von der Beratungsstelle Rechenstörungen der PH Karlsruhe in Zusammenarbeit mit Studierenden entwickelt. Die Spiele sind in Partner- oder Gruppenarbeit im leistungsheterogenen Unterricht und auch im Förderunterricht einsetzbar. Jeder Einheit geht ein Vorschlag für eine Kurzdiagnose voraus. So können die Lern- und Übungsspiele zielgenau und individuell passend zum Lernstand eingesetzt werden. Thematisch einsetzbar von Klasse 2 bis 6.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
-
Was bedeutet Kosten aktivieren?
Kosten aktivieren bezieht sich auf den Prozess, bei dem bestimmte Ausgaben oder Investitionen in einem Unternehmen als aktivierbare Kosten behandelt werden. Das bedeutet, dass diese Kosten nicht sofort als Aufwand verbucht werden, sondern über einen längeren Zeitraum verteilt werden. Typische Beispiele für aktivierbare Kosten sind beispielsweise Anschaffungskosten für langfristige Vermögenswerte wie Maschinen oder Immobilien. Durch die Aktivierung dieser Kosten wird die finanzielle Belastung für das Unternehmen auf mehrere Perioden verteilt und die Bilanzstruktur beeinflusst. Es ist wichtig, die Regeln und Vorschriften für die Aktivierung von Kosten gemäß den Rechnungslegungsvorschriften zu beachten, um eine korrekte Darstellung der finanziellen Situation des Unternehmens sicherzustellen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Aktivieren
-
Julchen - Mit Handpuppen aktivieren, Fachbücher von Sabine MeyerSpielerisch Kontakt aufnehmen - mit Puppen kann das leichter gelingen. Doch wie lassen sich Puppen spielerisch in der Betreuung bettlägeriger Senioren einsetzen? Oder in der Kleingruppe mit dem Schwerpunkt Biografiearbeit? Alles Wissenswerte rund um die kleinen Helfer finden Betreuungskräfte in diesem Handbuch für erfahrene Puppenspieler wie für Einsteiger. Mit grundlegenden Infos zum Einsatz von Klappmaulpuppen, zum Erlernen des Puppenspiels, praktischen Übungsideen und vielen Beispielen für die Alltagsbegleitung. Ablaufpläne, zahlreiche Praxistipps und beispielhafte Dialoge geben Sicherheit und ermutigen zum Puppenspiel.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
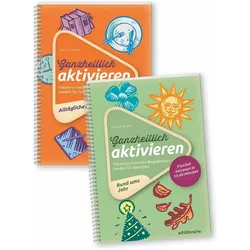
Ganzheitlich aktivieren im Set, Fachbücher von Birgit HenzeDas Set "Ganzheitlich aktivieren" bietet eine umfassende Sammlung von themenorientierten Aktivierungen, die speziell auf die Bedürfnisse und Lebenswelten von Senioren abgestimmt sind. Die beiden enthaltenen Bücher decken verschiedene Themen ab, darunter alltägliche Aktivitäten wie Haushalt, Beruf und Einkauf sowie saisonale Bräuche und Feiertage. Der ganzheitliche Ansatz ermöglicht es, Gedächtnistrainings, Biografiearbeit, Bewegungseinheiten und Gesang spielerisch zu integrieren. Die Übungen sind flexibel gestaltet und können sowohl als kurze Aktivierungen von 10 Minuten als auch als vollständige Gruppenstunden durchgeführt werden. Die Vielfalt der Übungen spricht Senioren mit unterschiedlichen kognitiven Fähigkeiten an und bietet Betreuungskräften, Alltagsbegleitern und pflegenden Angehörigen einen wertvollen Fundus an Ideen für die tägliche Aktivierung. Ob Rätsel, kreatives Gestalten oder Bewegungsspiele – dieses Set ist eine wertvolle Unterstützung für die individuelle und gruppenbasierte Betreuung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen aktivieren mit dem Unbewussten, Sachbücher von Frank KrauseDas Buch "Ressourcen aktivieren mit dem Unbewussten" bietet eine fundierte Einführung in das Zürcher Ressourcen Modell (ZRM), eine bewährte Methode zur Entwicklung von Handlungsspielräumen. Es berücksichtigt sowohl bewusste als auch unbewusste Bedürfnisse, was es zu einem wertvollen Werkzeug für Fachkräfte in verschiedenen Bereichen macht. Die ZRM-Bildkartei enthält sorgfältig ausgewählte Bilder, die starke positive Emotionen hervorrufen und den Teilnehmenden helfen, ihre inneren Ressourcen zu aktivieren. Durch die Auswahl und anschliessende Auswertung dieser Bilder im "Ideenkorb" können individuelle Entwicklungsprozesse angestossen werden. Dieses Buch richtet sich an Coaches, PsychologInnen, PädagogInnen und alle, die sich mit psychologischen Themen auseinandersetzen. Es ist sowohl in DIN A4 als auch in DIN A6 erhältlich und kann mit oder ohne Manual verwendet werden.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.