Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Zweiten
Top-Angebote
Produkte zum Begriff Zweiten:
-
Den Zweiten Weltkrieg verstehen, Sachbücher von Nicolas AubinEin neuer Blick auf den Zweiten Weltkrieg. Der Zweite Weltkrieg und der Holocaust kosteten 3,5 Prozent der Weltbevölkerung das Leben: 28 Millionen Sowjetbürger, 15 Millionen Chinesen, 8 Millionen Deutsche und 6 Millionen europäische Juden starben. Es war der verheerendste Krieg der Geschichte. Wie konnte es dazu kommen? Wie kann man eine solche Katastrophe begreifen, die jede Vorstellung sprengt? Der Historiker Jean Lopez und sein Team machen die grossen Zusammenhänge der Zeit anhand von mehr als 300 Infografiken und Karten verständlich. Anschaulich erklären sie die entscheidenden politischen Entwicklungen und stellen die immensen wirtschaftlichen und industriellen Aufwendungen der Kriegsparteien dar. Sie erörtern Strategien, Waffenentwicklung und Feldzüge und führen vor Augen, welche Wunden der Krieg Europa und der Welt beibrachte. - Grossformat - Durchgehend vierfarbig gestaltet.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugzeuge des Zweiten Weltkriegs, Ratgeber von Joachim SchreiberDieses Buch präsentiert sich als neues Standardwerk im Luftfahrtsegment: Die Flugzeuge des Zweiten Weltkriegs. Durchgehend bebildert und mit extra angefertigten Dreiseitenrissen zur Vergleichbarkeit der Flugzeuge liefert dieser Band dem Leser einen kompakten und doch kompletten Überblick aller wichtigen Militärflugzeuge, die von 1930 bis 1945 gebaut und zum Einsatz gebracht wurden. Fundierte Texte kombiniert mit aussagekräftigen Datentabellen machen dieses umfangreiche Kompendium zu einem informativen und zeitgemäss gestalteten Nachschlagewerk. Ein Muss für jede Luftfahrtbibliothek und schon jetzt ein absoluter Klassiker.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Zweiten:
-
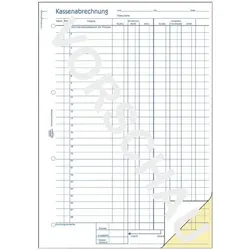
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Siemens RVL479 Heizungsregler für zweiten Heizkreis BPZ:RVL479Anwendung Heizungsregler für alle Gebäude, die für eine zweite Heizgruppe eine eigene Regelung zu einem attraktiven Preis benötigen. Hauptfunktionen Der RVL479 arbeitet immer mit einem Partnergerät zusammen, zur unabhängigen witterungsgeführten Regelung einer zweiten Heizgruppe. 1 fest programmierte Heizungsanwendung: Raumheizung durch Dreipunktregelung einer Mischergruppe. Zusätzliche Funktionen - Eigene Regelung der zweiten Heizgruppe erlaubt die Verwendung einer unabhängigen Benutzeroberfläche für Diagnose - Separates Wochenprogramm mit 3 Heizphasen pro Tag - Separates Ferienprogramm - Eigene Anzeige der Parameter der zweiten Heizgruppe (Betriebszustand und Störungsmeldungen) - Unabhängiges optimiertes Ein- und Ausschalten der zweiten Heizgruppe - Minimal- und Maximalbegrenzung der Vorlauftemperatur - Minimalbegrenzung der Rücklauftemperatur - Maximalbegrenzung der Raumtemperatur - Kommunikation mit anderen Geräten über LPB-Datenbus - Übermittlung und gemeinsame Nutzung von Daten (Aussentemperatur, Wärmeanforderung, Alarme usw.) - Frostschutz und Pumpenschutz1316,01 €*Versand: 9,73 €Sichere Weiterleitung zum Anbieter
-
Den Zweiten Weltkrieg verstehen, Sachbücher von Nicolas AubinEin neuer Blick auf den Zweiten Weltkrieg. Der Zweite Weltkrieg und der Holocaust kosteten 3,5 Prozent der Weltbevölkerung das Leben: 28 Millionen Sowjetbürger, 15 Millionen Chinesen, 8 Millionen Deutsche und 6 Millionen europäische Juden starben. Es war der verheerendste Krieg der Geschichte. Wie konnte es dazu kommen? Wie kann man eine solche Katastrophe begreifen, die jede Vorstellung sprengt? Der Historiker Jean Lopez und sein Team machen die grossen Zusammenhänge der Zeit anhand von mehr als 300 Infografiken und Karten verständlich. Anschaulich erklären sie die entscheidenden politischen Entwicklungen und stellen die immensen wirtschaftlichen und industriellen Aufwendungen der Kriegsparteien dar. Sie erörtern Strategien, Waffenentwicklung und Feldzüge und führen vor Augen, welche Wunden der Krieg Europa und der Welt beibrachte. - Grossformat - Durchgehend vierfarbig gestaltet.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Zweiten
-
Flugzeuge des Zweiten Weltkriegs, Ratgeber von Joachim SchreiberDieses Buch präsentiert sich als neues Standardwerk im Luftfahrtsegment: Die Flugzeuge des Zweiten Weltkriegs. Durchgehend bebildert und mit extra angefertigten Dreiseitenrissen zur Vergleichbarkeit der Flugzeuge liefert dieser Band dem Leser einen kompakten und doch kompletten Überblick aller wichtigen Militärflugzeuge, die von 1930 bis 1945 gebaut und zum Einsatz gebracht wurden. Fundierte Texte kombiniert mit aussagekräftigen Datentabellen machen dieses umfangreiche Kompendium zu einem informativen und zeitgemäss gestalteten Nachschlagewerk. Ein Muss für jede Luftfahrtbibliothek und schon jetzt ein absoluter Klassiker.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marinetechnik des zweiten Weltkriegs, Ratgeber von Hans KarrVor und während des Zweiten Weltkriegs durchlief die Marinetechnik ihren vielleicht grundlegendsten Wandel: Stolze Schlachtschiffe wie die Bismarck oder die Yamato taugten nach dem Aufkommen der Flugzeugträger bald nur noch als Museumsstücke. Viele Entwicklungen, etwa der grossflächige Einsatz von U-Booten, gingen auf die Erfahrungen während des Ersten Weltkriegs zurück. Hans Karr zeichnet die wichtigen waffentechnologischen Entwicklungen bis zum Ende des Zweiten Weltkriegs nach. Beginnend bei den U-Booten und Überwasser-Kräften bis hin zu den waffentechnischen Fortschritten in der Bewaffnung über und unter Wasser erläutert er deren grundsätzlichen Bedeutungswandel.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Militärtechnik des Zweiten Weltkrieges, Ratgeber von Wolfgang FleischerDie Militärtechnik des Zweiten Weltkrieges basierte auf den Erfahrungen des Ersten Weltkrieges. Dort war der Bewegungskrieg aufgrund der hohen Feuerkraft von Maschinengewehren und Artillerie zum Erliegen gekommen und hatte im Stellungs- und Grabenkrieg geendet. Mit Hilfe des Verbrennungsmotors gelang es im Zweiten Weltkrieg, Feuerkraft unter Panzerschutz auf dem Land wieder zu bewegen. Auf der Suche nach dem Rezept des Sieges setzte sich in Deutschland deshalb der Panzerkrieg durch. Er machte blitzartige Angriffe möglich, gefolgt von Pausen zur Regenerierung der Streitkräfte. Wolfgang Fleischer dokumentiert in diesem Band die wichtigen waffentechnologischen Entwicklungen im Zweiten Weltkrieg zu Lande. Dabei spannt er den Bogen von Maschinengewehren, der Artillerie und Panzern über Granat-, Nebel- und Landungswerfer sowie Flammenwerfer und -panzer bis hin zur grundsätzlichen Rolle der Motorisierung des Heeres, die den Bewegungskrieg erst wieder möglich gemacht hatte.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.