Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
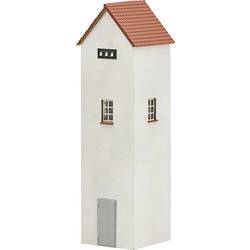
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Typische Bauschden im Bild, Fachbücher von Thomas Strunck, Ralf Ertl, Martin Egenhofer, Michael HergenröderMit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, zu bewerten, zu vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **

Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Typische:
-
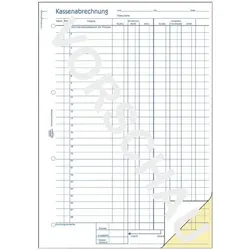
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Typische
-
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Typische Bauschden im Bild, Fachbücher von Thomas Strunck, Ralf Ertl, Martin Egenhofer, Michael HergenröderMit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, zu bewerten, zu vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nintendo - Practise English! Meistern Sie typische Alltagssituationen - Preis vom 26.10.2026 08:27:14 hAudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Nintendo, Binding : Videospiel, Label : Nintendo, Publisher : Nintendo, PackageQuantity : 1, Feature : DS, USK 0, medium : Videospiel, 0 : Nintendo DS, 0 : Nintendo DS, publicationDate : 2007-10-01, releaseDate : 2007-10-261,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Typische Baukonstruktionen von 1860 bis 1960. Band 1, Fachbücher von Karl Heinz Krause, Rudolf AhnertMit Band 1 der Reihe "Typische Baukonstruktionen von 1860 bis 1960" erhalten Anwender die einmalige Möglichkeit, Kenntnisse alter Bauregeln zu erwerben oder auch vorhandenes Detailwissen zu vertiefen. Da die ehemaligen Konstruktionsregeln heutzutage nur schwer zugänglich sind, schliesst der Titel eine hoch nachgefragte Wissenslücke. Besonders wertvoll: In der Beuth Mediathek stehen die Bauordnungen Berlin von 1853 und 1897, die Bauordnung München von 1895 sowie die Bauordnung Bayern von 1890 zur Verfügung. Aus dem Inhalt: Gründungen, Abdichtungen, tragende massive Wände, Gesimse, Hausschornsteine, tragende Wände aus Holz, alte Masseinheiten.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.