Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Straßenverkehr
Top-Angebote
Produkte zum Begriff Straßenverkehr:
-
Osram Niedervolt-Überdrucklampe Für 10-V-Systeme, Straßenverkehr 1227Niedervolt-Überdruck-Lampen 10 V, Straßenverkehr. Produktvorteile: Erheblich gesteigerte Lichtausbeute gegenüber Hochvolt-Signallampen, Deutliche Steigerung der Lampengüte durch Edelgasfüllung und höheren Gasdruck, Ermöglicht die Reduzierung des Energieverbrauchs von Signalanlagen, Hohe Stoß- und Vibrationsfestigkeit im Vergleich zu Hochvolt-Signallampen, Max. 2 % Frühausfälle bis 4.400 h (nur für Ausfälle aufgrund von Lampenfehlern), Retrofit für 230 V-Anlagen (Lampe und Reflektor austauschen und Transformator einbauen), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 18,10 g, Sockel: BA20s, Nennspannung: 10 V, Bemessungsleistung: 20 W, Energieverbrauch: 20 kWh/1000, Lichtstrom: 270 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 11000 h, EAN: 40503008317186,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Osram Niedervolt-Überdruck-Einwendellampe Für 40-V-Systeme, Straßenverkehr 1462Niedervolt-Überdruck-Einwendellampen 40 V, Straßenverkehr. Produkteigenschaften: Lange mittlere Lebensdauer: 8.000 h, Wartungsintervalle bis zu vier Monaten möglich (anlagenabhängig), Produktvorteile: Max. 2 % Frühausfälle bis 3.000 h (nur für Ausfälle aufgrund von Lampenfehlern), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 17,40 g, Sockel: BA20d, Nennspannung: 42 V, Bemessungsleistung: 40 W, Energieverbrauch: 40 kWh/1000, Farbtemperatur: 2700 K, Lichtstrom: 500 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 1000 h, EAN: 405030083232616,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
TAMS Elektronik 53-04057-01 LC-NG-05 Beleuchtungssteuerung Straßenverkehr Grün 1St.Zur Ansteuerung der Ampeln und eines Warnlichts an einer Kreuzung, einer Radarfalle und der Beleuchtung und der Hupe von Fahrzeugen. Für die Ansteuerung der Ampeln stehen 3 länderspezifische Abläufe zur Wahl: mit gleichzeitigem Rot-Gelb beim Umschalten auf Grün, mit grünem Blinklicht am Ende der Grünphase, mit direkter Folge von Grün auf Rot. Für den Nachtbetrieb oder bei einer Störung kann auf Gelb-Blinken umgeschaltet werden. Die Scheinwerfer und Rücklichter der Fahrzeuge werden in unregelmäßigen Abständen heller geschaltet (zur Simulation einer Lichthupe und des Bremslichts).18,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
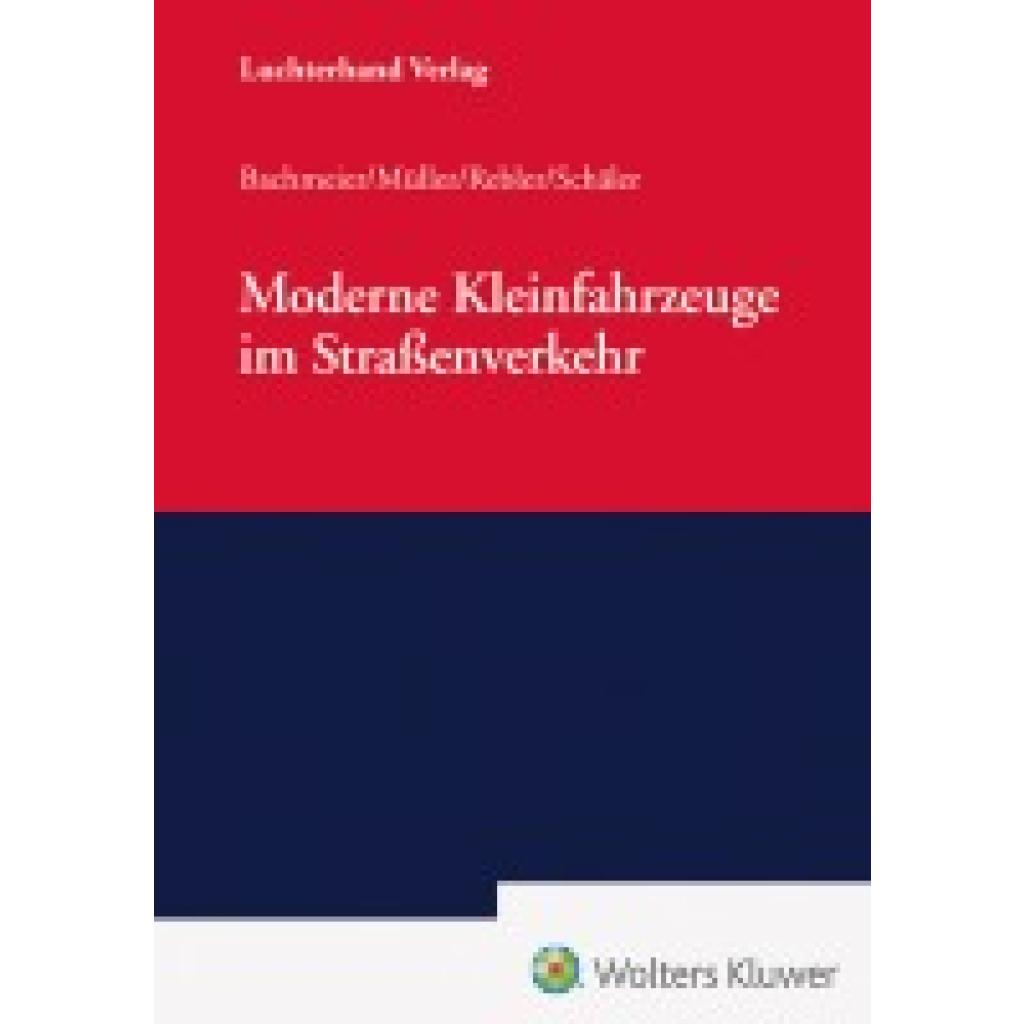
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **

Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Straßenverkehr:
-
Osram Niedervolt-Überdrucklampe Für 10-V-Systeme, Straßenverkehr 1227Niedervolt-Überdruck-Lampen 10 V, Straßenverkehr. Produktvorteile: Erheblich gesteigerte Lichtausbeute gegenüber Hochvolt-Signallampen, Deutliche Steigerung der Lampengüte durch Edelgasfüllung und höheren Gasdruck, Ermöglicht die Reduzierung des Energieverbrauchs von Signalanlagen, Hohe Stoß- und Vibrationsfestigkeit im Vergleich zu Hochvolt-Signallampen, Max. 2 % Frühausfälle bis 4.400 h (nur für Ausfälle aufgrund von Lampenfehlern), Retrofit für 230 V-Anlagen (Lampe und Reflektor austauschen und Transformator einbauen), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 18,10 g, Sockel: BA20s, Nennspannung: 10 V, Bemessungsleistung: 20 W, Energieverbrauch: 20 kWh/1000, Lichtstrom: 270 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 11000 h, EAN: 40503008317186,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Osram Niedervolt-Überdruck-Einwendellampe Für 40-V-Systeme, Straßenverkehr 1462Niedervolt-Überdruck-Einwendellampen 40 V, Straßenverkehr. Produkteigenschaften: Lange mittlere Lebensdauer: 8.000 h, Wartungsintervalle bis zu vier Monaten möglich (anlagenabhängig), Produktvorteile: Max. 2 % Frühausfälle bis 3.000 h (nur für Ausfälle aufgrund von Lampenfehlern), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 17,40 g, Sockel: BA20d, Nennspannung: 42 V, Bemessungsleistung: 40 W, Energieverbrauch: 40 kWh/1000, Farbtemperatur: 2700 K, Lichtstrom: 500 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 1000 h, EAN: 405030083232616,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Straßenverkehr
-
TAMS Elektronik 53-04057-01 LC-NG-05 Beleuchtungssteuerung Straßenverkehr Grün 1St.Zur Ansteuerung der Ampeln und eines Warnlichts an einer Kreuzung, einer Radarfalle und der Beleuchtung und der Hupe von Fahrzeugen. Für die Ansteuerung der Ampeln stehen 3 länderspezifische Abläufe zur Wahl: mit gleichzeitigem Rot-Gelb beim Umschalten auf Grün, mit grünem Blinklicht am Ende der Grünphase, mit direkter Folge von Grün auf Rot. Für den Nachtbetrieb oder bei einer Störung kann auf Gelb-Blinken umgeschaltet werden. Die Scheinwerfer und Rücklichter der Fahrzeuge werden in unregelmäßigen Abständen heller geschaltet (zur Simulation einer Lichthupe und des Bremslichts).18,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Moderne Kleinfahrzeuge im StraßenverkehrModerne Kleinfahrzeuge im Straßenverkehr , Der Straßenverkehr verändert sich aktuell in rasanter Geschwindigkeit. Mobilitätswandel und Verkehrswende sind die aktuellen verkehrspolitischen Begriffe, die in aller Munde sind. Eine besondere Rolle spielen in dem ganzen Geschehen die vielen verschiedenen Kleinfahrzeuge, die gemeinhin in einer ersten, groben Klassifizierung unterhalb der Personenkraftwagen einzuordnen sind und die wir hier als "modern" bezeichnen. Deren Nutzerinnen und Nutzer setzen bei Kauf und Nutzung oft und gern auf eine individuelle Note. Darauf hat der Markt blitzschnell reagiert und bietet seinen Kundinnen und Kunden alljährlich eine große Palette von mobilen Innovationen, die gerne angenommen und erprobt werden. Das Verkehrsrecht reagiert bislang eher statisch auf derartige Neuerungen, aber auch das wandelt sich aktuell. Dieses Buch, verfasst von anerkannten verkehrsrechtlichen Experten, soll die bestehende Lücke im Bereich des Verkehrsrechts füllen und will auf die vielen neuen Entwicklungen mit aktueller Information reagieren. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Kartoniert, Redaktion: Müller, Dieter~Bachmeier, Werner~Rebler, Adolf, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: Recht; Verkehrsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 144, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Kutschenführerschein - Sicheres Gespannfahren im StraßenverkehrDer Kutschenführerschein - Sicheres Gespannfahren im Straßenverkehr , Kutschenführerschein A - Privatperson , Sonstige > Motorkühlung , Auflage: 3. Auflage 2022, Erscheinungsjahr: 20180119, Produktform: Kartoniert, Redaktion: Deutsche Reiterliche Vereinigung e.V. (FN), FN-Abteilung Breitensport, Vereine und Betriebe~Sagkob, Anja, Edition: NED, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 184, Abbildungen: mit zahlreichen Abbildungen, Keyword: Anspannen/Ausspannen; Aufschirren/Abschirren; Gespannfahren; Gespannfahren im Gelände; Gespannfahren im Straßenverkehr; Kutschenführerschein; Kutschenführerschein A - Privatperson; Pferdegespanne; Pferdegespanne im Gelände; Pferdegespanne im Straßenverkehr; Sicherheitsaspekte/Kutschenführerschein, Fachschema: Hippologie~Pferd~Sportpferd, Fachkategorie: Pferdesport, Tiersportarten, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag der Deutschen Reiterlichen Vereinigung GmbH, Länge: 209, Breite: 145, Höhe: 10, Gewicht: 340, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osram Niedervolt-Überdrucklampe Für 10-V-Systeme, Straßenverkehr 1227Niedervolt-Überdruck-Lampen 10 V, Straßenverkehr. Produktvorteile: Erheblich gesteigerte Lichtausbeute gegenüber Hochvolt-Signallampen, Deutliche Steigerung der Lampengüte durch Edelgasfüllung und höheren Gasdruck, Ermöglicht die Reduzierung des Energieverbrauchs von Signalanlagen, Hohe Stoß- und Vibrationsfestigkeit im Vergleich zu Hochvolt-Signallampen, Max. 2 % Frühausfälle bis 4.400 h (nur für Ausfälle aufgrund von Lampenfehlern), Retrofit für 230 V-Anlagen (Lampe und Reflektor austauschen und Transformator einbauen), Anwendungsgebiete: Straßenverkehrssignalanlagen, Technische Daten: Länge: 67 mm, Breite: 36 mm, Durchmesser: 36 mm, Nettogewicht: 18,10 g, Sockel: BA20s, Nennspannung: 10 V, Bemessungsleistung: 22 W, Energieverbrauch: 22 kWh/1000, Lichtstrom: 270 lm, Farbwiedergabe: 100 CRI, Lebensdauer: 11000 h, EAN: 40083219039907,69 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.