Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Mechanischen
Top-Angebote
Produkte zum Begriff Mechanischen:
-
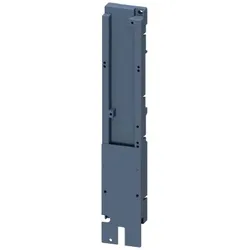
Siemens 3RA2932-1AA00 Hutschienenadapter, zur mechanischen Befestigung von Leistungsschalter / Schütz Passend für (Details) zur mechanischen Befestigung von 3RA29321AA00Hutschienenadapter Baugröße S2, zur mechanischen Befestigung von Leistungsschalter und Schütz aufschnappbar auf Hutschiene oder für Schraubbefestigung (Einzelstückverpackung) Einfach, effizient, immer aktuell - der SIRIUS Systembaukasten.27,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric AL600LF52K3 Leistungsschalter-Kit mit Mechanischen MuffenDiese mechanische Lasche ist ein Anschlusszubehör für einen PowerPacT Multistandard-Schutzschalter. Diese Lasche ist für einen 3-poligen PowerPact L-Rahmen Schutzschalter. Mit einem Nennstrom von 400-600A, ist diese Lasche aus Aluminium gefertigt. Dieser Kabelschuh ist für 1 Aluminiumdraht AWG 3/0 mit 500mm2 geeignet. Dieses Produkt kommt als 3-teiliger Satz.836,10 €*Versand: 8,77 €Sichere Weiterleitung zum Anbieter
-
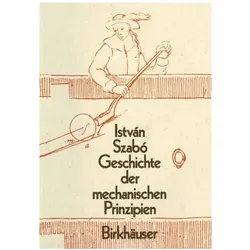
Geschichte der Mechanischen Prinzipien, Fachbücher von Istvan SzaboDas Buch "Geschichte der Mechanischen Prinzipien" von Istvan Szabo bietet eine umfassende Analyse der Entwicklung mechanischer Konzepte und deren historische Kontexte. Es vereint verschiedene Beiträge, die die Grundlagen der Mechanik beleuchten und dabei gängige Missverständnisse aufklären. So wird beispielsweise aufgezeigt, dass Isaac Newton das berühmte Gesetz "Kraft gleich Masse mal Beschleunigung" nie schriftlich festgehalten hat. Zudem wird die Rolle von D'Alembert und Lagrange in der Entwicklung mechanischer Prinzipien kritisch hinterfragt. Mit 628 Seiten bietet das Werk tiefgehende Einblicke in die Geschichte und die evolutionären Schritte der Mechanik, die sowohl für Studierende als auch für Fachleute von Interesse sind. Die klare und präzise Sprache macht es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Geschichte der Naturwissenschaften auseinandersetzen möchten.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Mechanischen:
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Siemens 3RA2932-1AA00 Hutschienenadapter, zur mechanischen Befestigung von Leistungsschalter / Schütz Passend für (Details) zur mechanischen Befestigung von 3RA29321AA00Hutschienenadapter Baugröße S2, zur mechanischen Befestigung von Leistungsschalter und Schütz aufschnappbar auf Hutschiene oder für Schraubbefestigung (Einzelstückverpackung) Einfach, effizient, immer aktuell - der SIRIUS Systembaukasten.27,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric AL600LF52K3 Leistungsschalter-Kit mit Mechanischen MuffenDiese mechanische Lasche ist ein Anschlusszubehör für einen PowerPacT Multistandard-Schutzschalter. Diese Lasche ist für einen 3-poligen PowerPact L-Rahmen Schutzschalter. Mit einem Nennstrom von 400-600A, ist diese Lasche aus Aluminium gefertigt. Dieser Kabelschuh ist für 1 Aluminiumdraht AWG 3/0 mit 500mm2 geeignet. Dieses Produkt kommt als 3-teiliger Satz.836,10 €*Versand: 8,77 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Mechanischen
-
Geschichte der Mechanischen Prinzipien, Fachbücher von Istvan SzaboDas Buch "Geschichte der Mechanischen Prinzipien" von Istvan Szabo bietet eine umfassende Analyse der Entwicklung mechanischer Konzepte und deren historische Kontexte. Es vereint verschiedene Beiträge, die die Grundlagen der Mechanik beleuchten und dabei gängige Missverständnisse aufklären. So wird beispielsweise aufgezeigt, dass Isaac Newton das berühmte Gesetz "Kraft gleich Masse mal Beschleunigung" nie schriftlich festgehalten hat. Zudem wird die Rolle von D'Alembert und Lagrange in der Entwicklung mechanischer Prinzipien kritisch hinterfragt. Mit 628 Seiten bietet das Werk tiefgehende Einblicke in die Geschichte und die evolutionären Schritte der Mechanik, die sowohl für Studierende als auch für Fachleute von Interesse sind. Die klare und präzise Sprache macht es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Geschichte der Naturwissenschaften auseinandersetzen möchten.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 3RA2932-1CA00 Hutschienenadapter, zur mechanischen Befestigung v. Leistungsschalter 3RA29321CA00Hutschienenadapter Baugröße S2, zur mechanischen Befestigung von Leistungsschalter+Sanftstarter 3RV2 und 3RW303/3RW403 aufschnappbar auf Hutschiene oder für Schraubbefestigung (Einzelstückverpackung) Einfach, effizient, immer aktuell - der SIRIUS Systembaukasten.29,20 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
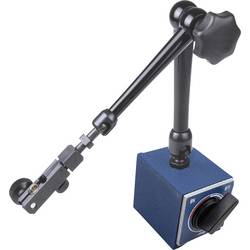
Dasqua 7312-0015 Magnetische Basis mechanischen 3-D-Gelenkarmen 100Flexible, starke und präzise Drehgelenkarme, die sich an jede Position anpassen lassen. Kugelgelenke ermöglichen eine schnelle und einfache Positionierung, alle drei Gelenke werden über einen Feststellknopf gesteuert. Mit Klemmloch, Schwalbenschwanznut, die viele Arten von Indikatoren festklemmen kann. 150° V-Nut-Basis, kann auf zylindrischen Oberflächen platziert werden, um die Indikatoren einfach zu befestigen. Einfaches Bewegen der Basis ohne Einfluss der Magnetkraft.51,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.