Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Höhere
Top-Angebote
Produkte zum Begriff Höhere:
-
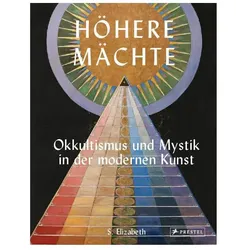
Höhere Mächte, Fachbücher von S. ElizabethDas Buch "Höhere Mächte" bietet eine umfassende und visuell beeindruckende Erkundung der mystisch inspirierten Kunst, die von der Mystik, Mythologie und magischen Praktiken geprägt ist. Es präsentiert eine Vielzahl von Kunstwerken, die seit dem 19. Jahrhundert entstanden sind, und zeigt sowohl bekannte als auch weniger bekannte Künstlerinnen und Künstler. Die Leserinnen und Leser werden in die faszinierenden Sphären des künstlerischen Schaffens eingeführt, die von Themen wie Handlesekunst, Tarot, Kabbala und Theosophie geprägt sind. In drei Kapiteln – Der Kosmos, Höhere Wesen und Praktizierende – werden die Kunstwerke durch informative Einleitungen und erläuternde Texte ergänzt, die den Kontext und die Bedeutung der Werke verdeutlichen. Dieses Buch richtet sich an Kunstinteressierte sowie an alle, die sich für Magie, Mystik und das Geheimnisvolle begeistern.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
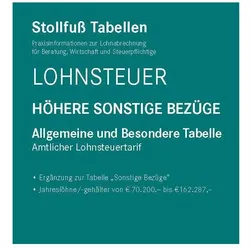
Lohnsteuer 2023 Höhere Sonstige Bezüge, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Höhere:
-
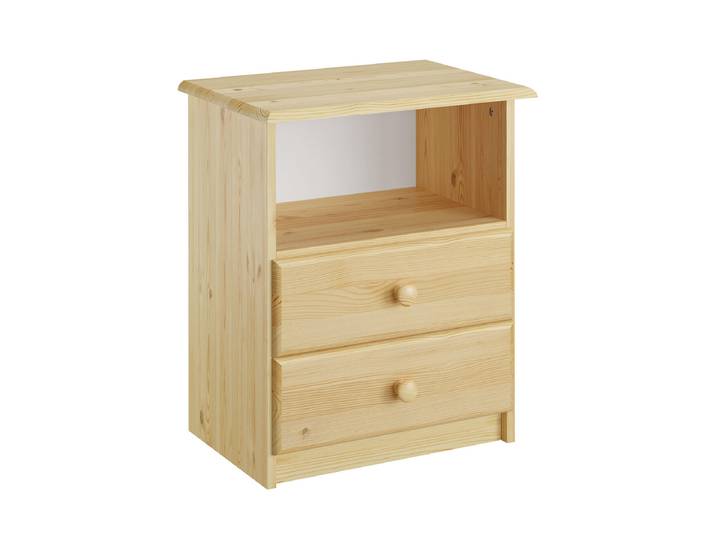
Nachttisch für Höhere Betten/Seniorenbetten<p>Der <strong>höhere Nachttisch</strong> ist die ideale Ergänzung für <strong>erhöhte Betten</strong> und <strong>Seniorenbetten</strong>. Mit seinen zwei praktischen Schubläden und einem zusätzlichen Einlegefach bietet er ausreichend Stauraum für persönliche Gegenstände, Bücher oder Nachtlektüre. Die durchdachte Gestaltung sorgt dafür, dass alles Wichtige stets griffbereit ist, ohne den Nachttisch zu überladen.</p><p>Hergestellt aus <strong>massiver europäischer Kiefer</strong>, überzeugt dieser Nachttisch nicht nur durch seine Funktionalität, sondern auch durch seine umweltfreundliche Herkunft. Das Holz stammt aus nachhaltig bewirtschafteten Wäldern, was ihn zu einer verantwortungsbewussten Wahl für dein Zuhause macht. Die fein geschliffenen Oberflächen sind natur lackiert und verleihen dem Möbelstück eine ansprechende Optik, die sich harmonisch in verschiedene Einrichtungsstile einfügt.</p><p>Die Maße des Nachttisches betragen ca. <strong>50 x 35 x 60 cm (B/T/H)</strong>, was ihn kompakt und dennoch geräumig genug macht, um alle notwendigen Utensilien unterzubringen. Der Schubladenboden besteht aus einer stabilen MDF-Platte, die für zusätzliche Langlebigkeit sorgt. Mit diesem Nachttisch erhältst du nicht nur ein praktisches Möbelstück, sondern auch ein Stück Natur für dein Schlafzimmer.</p>128,25 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Höhere Mächte, Fachbücher von S. ElizabethDas Buch "Höhere Mächte" bietet eine umfassende und visuell beeindruckende Erkundung der mystisch inspirierten Kunst, die von der Mystik, Mythologie und magischen Praktiken geprägt ist. Es präsentiert eine Vielzahl von Kunstwerken, die seit dem 19. Jahrhundert entstanden sind, und zeigt sowohl bekannte als auch weniger bekannte Künstlerinnen und Künstler. Die Leserinnen und Leser werden in die faszinierenden Sphären des künstlerischen Schaffens eingeführt, die von Themen wie Handlesekunst, Tarot, Kabbala und Theosophie geprägt sind. In drei Kapiteln – Der Kosmos, Höhere Wesen und Praktizierende – werden die Kunstwerke durch informative Einleitungen und erläuternde Texte ergänzt, die den Kontext und die Bedeutung der Werke verdeutlichen. Dieses Buch richtet sich an Kunstinteressierte sowie an alle, die sich für Magie, Mystik und das Geheimnisvolle begeistern.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Höhere
-
Lohnsteuer 2023 Höhere Sonstige Bezüge, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmitz-Kaltenthaler, Thomas: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Fritz, Christian~Morgenstern, Ute~Piek, Michael~Schmitz-Kaltenthaler, Thomas~den Bergen, Hans-Peter von, Seitenzahl/Blattzahl: 344, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 189, Höhe: 17, Gewicht: 708, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
den Bergen, Hans-Peter von: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: Neubearbeitung, Erscheinungsjahr: 201902, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Eichborn, Uta~Fritz, Christian~Morgenstern, Ute~Schmitz-Kaltenthaler, Thomas~Walenciak, Petra~den Bergen, Hans-Peter von, Auflage: 19000, Auflage/Ausgabe: Neubearbeitung, Seitenzahl/Blattzahl: 376, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Wirtschaftslehre / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Nordrhein-Westfalen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 187, Höhe: 22, Gewicht: 772, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.