Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Einnahme
Top-Angebote
Produkte zum Begriff Einnahme:
-
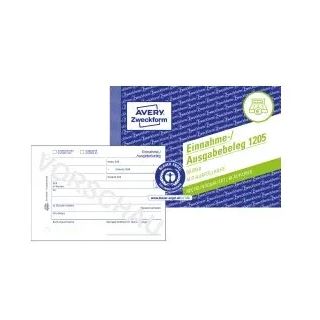
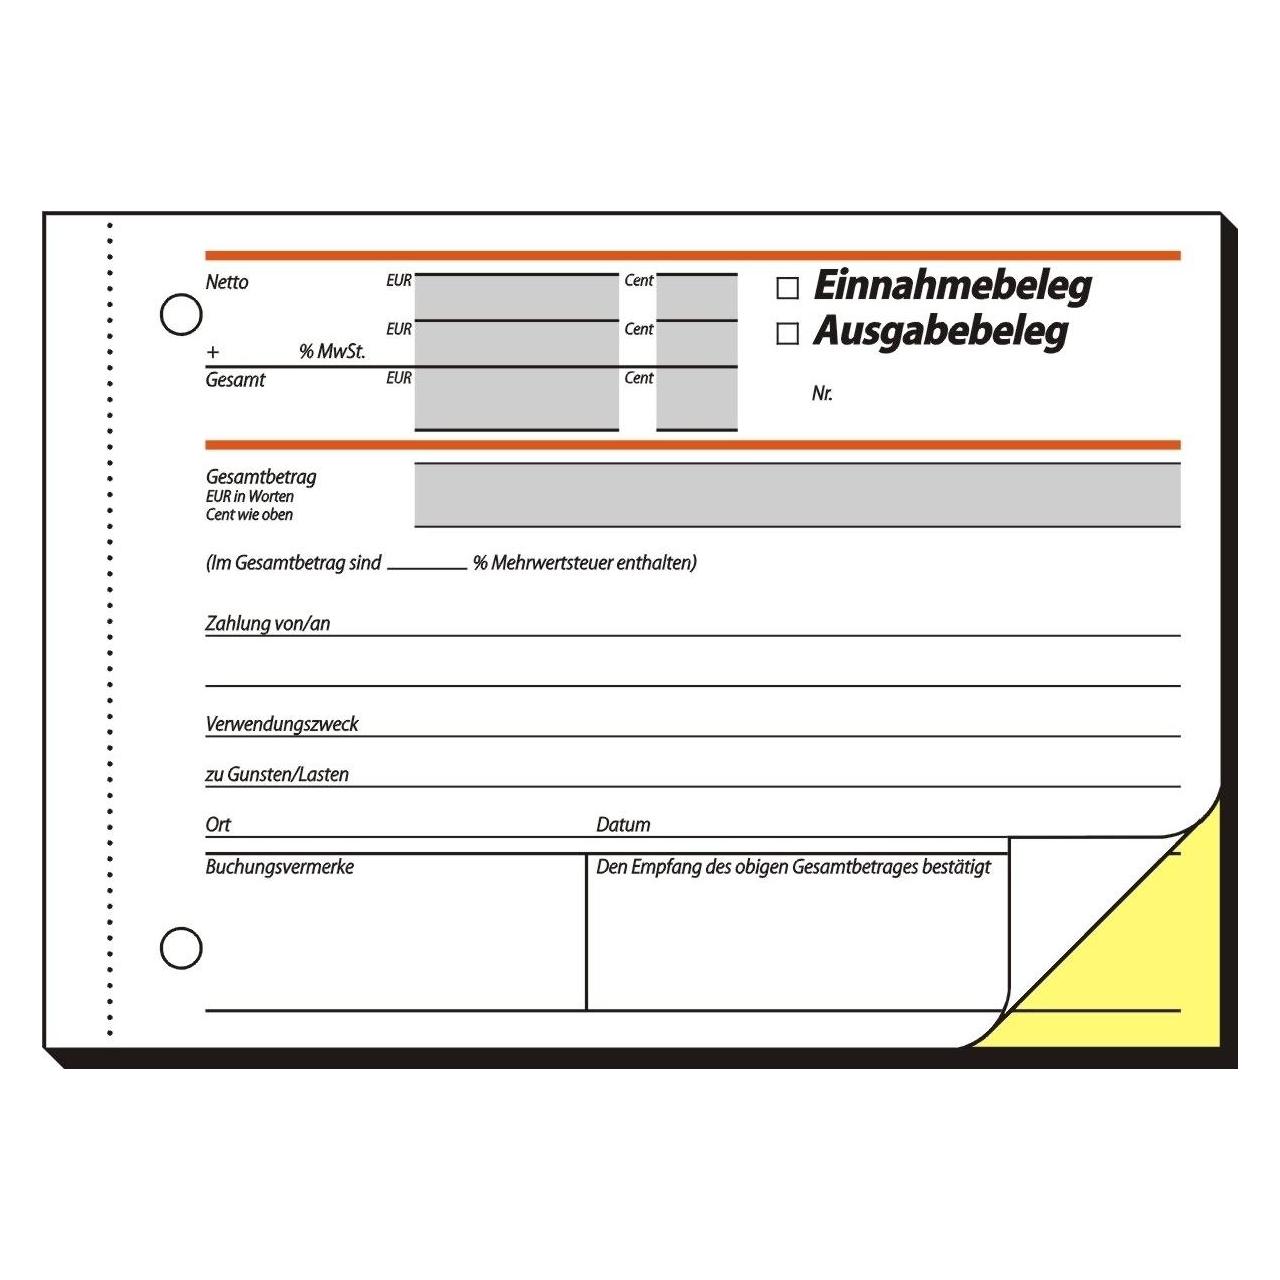
Avery, Formular, Formularbuch Einnahme-/AusgabebelegDas Formularbuch Einnahme-/Ausgabebeleg von Avery Zweckform bietet eine strukturierte und nachvollziehbare Möglichkeit zur Dokumentation von Einnahmen und Ausgaben. Es ist im praktischen DIN A6 Querformat gestaltet, was eine einfache Handhabung und Übersichtlichkeit gewährleistet. Jedes Formular ist mit einem fälschungssicheren Dokumentendruck versehen, um die Integrität der Buchungen zu gewährleisten. Die Kassenformulare werden regelmässig von Rechtsexperten überprüft und aktualisiert, um sicherzustellen, dass sie den aktuellen rechtlichen Anforderungen entsprechen. Zudem enthält das Formularbuch eine Ausfüllhilfe, die die korrekte Nutzung der Belege unterstützt und somit die Buchhaltung erleichtert. - Praktisches DIN A6 Querformat für einfache Handhabung - Fälschungssicherer Dokumentendruck für hohe Sicherheit - Regelmässige Überprüfung durch Rechtsexperten garantiert Aktualität - Inklusive Ausfüllhilfe zur Unterstützung bei der Nutzung.115,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7133,18 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Einnahme:
-
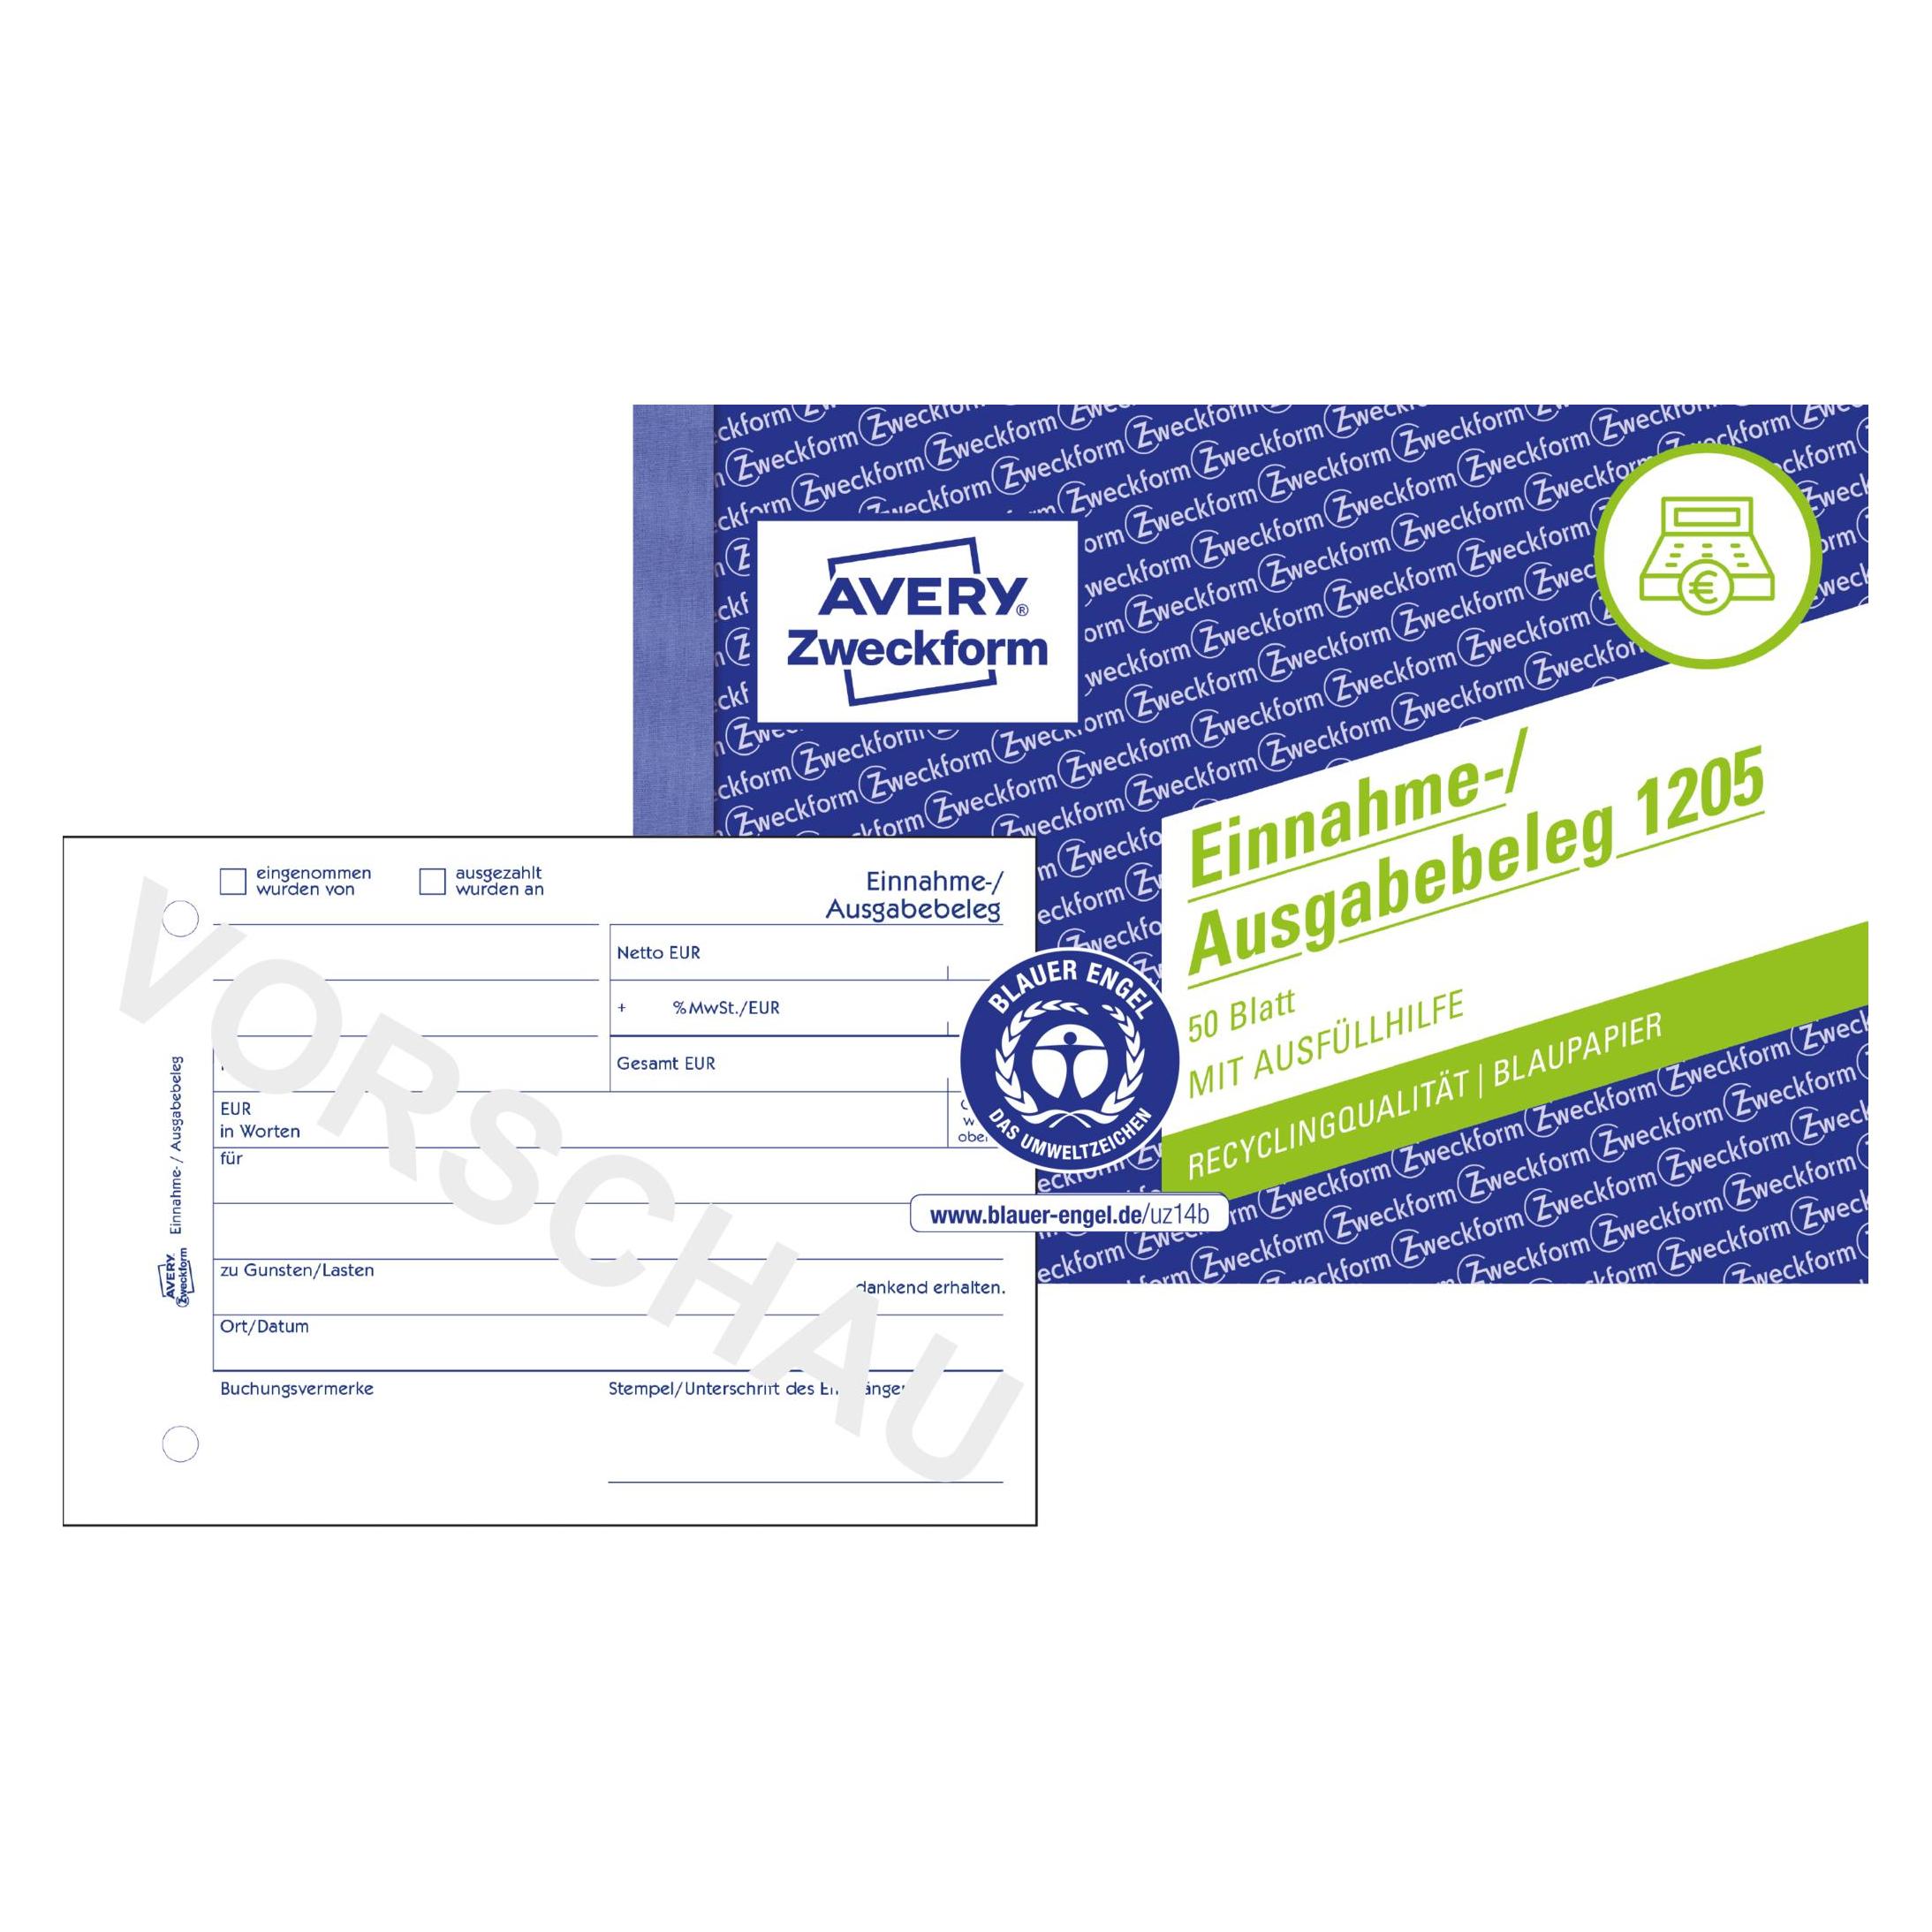
Avery, Formular, Einnahme-AusgabebelegAusgabebeleg 149 x 105 x 5 mm DIN A6 Quer Bogen 50 Blatt Mit Dokumentendruck für erhöhte Fälschungssicherheit Recycling-Qualität Für Ihre Buchhaltung und Steuer, regelmässig von Rechtsexperten geprüft. Fälschungssicherer Dokumentendruck (netzartiger Hintergrunddruck). Weisse Formulare mit Mikroperforation für leichtes Heraustrennen. Wahlweise mit oder ohne Durchschlag einsetzbar, mit 1 Blatt Blaupapier. Mit dem Blauen Engel zertifiziert und aus 100 % Altpapier hergestellt. Mit Ausfüllhilfe.80,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Formularbuch Einnahme-/AusgabebelegDas Formularbuch Einnahme-/Ausgabebeleg von Avery Zweckform bietet eine strukturierte und nachvollziehbare Möglichkeit zur Dokumentation von Einnahmen und Ausgaben. Es ist im praktischen DIN A6 Querformat gestaltet, was eine einfache Handhabung und Übersichtlichkeit gewährleistet. Jedes Formular ist mit einem fälschungssicheren Dokumentendruck versehen, um die Integrität der Buchungen zu gewährleisten. Die Kassenformulare werden regelmässig von Rechtsexperten überprüft und aktualisiert, um sicherzustellen, dass sie den aktuellen rechtlichen Anforderungen entsprechen. Zudem enthält das Formularbuch eine Ausfüllhilfe, die die korrekte Nutzung der Belege unterstützt und somit die Buchhaltung erleichtert. - Praktisches DIN A6 Querformat für einfache Handhabung - Fälschungssicherer Dokumentendruck für hohe Sicherheit - Regelmässige Überprüfung durch Rechtsexperten garantiert Aktualität - Inklusive Ausfüllhilfe zur Unterstützung bei der Nutzung.115,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Einnahme
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7133,18 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.