Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

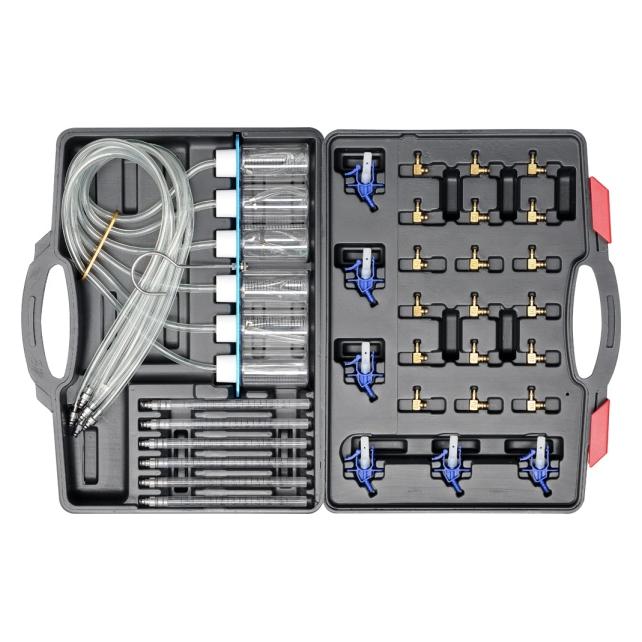
Ähnliche Suchbegriffe für Commonrail-Technologie
Top-Angebote
Produkte zum Begriff Commonrail-Technologie:
-
Bärenreiter Grützmacher TechnologieBärenreiter Friedrich Grützmacher Technologie des Violoncellospiels op. 38: 24 Etüden für Cello, von Friedrich Grützmacher, herausgegeben von Martin Rummel, in Standardnotation, mit Fingersätzen und Strichbezeichnungen, zweisprachige (dt./engl.) Broschüre mit spieltechnischen Tipps, ISMN 9790006531929, BA 6997, 24 x 31 cm, 106 Seiten41,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **


Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Commonrail-Technologie:
-
FACOM Abzieher fuer Einspritzduesen CommonrailAbzieher für gefressene Common Rail-Einspritzdüsen mit Gleithammer Satz im KunststoffkastenProduktstärken:Eignet sich für mehr als 80 % aller gefressener Einspritzdüsen4 Steckschlüssel für die Demontage der Einspritzdüsenköpfe: 25 - 27 - 29 - 30 mmWerkzeug für die Demontage des Innenmechanismus von BOSCH-EinspritzdüsenGleithammer mit zwei HöhenLieferung mit Adaptern für BOSCH, SIEMENS, DELPHI1134,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Commonrail-Technologie
-
Bärenreiter Grützmacher TechnologieBärenreiter Friedrich Grützmacher Technologie des Violoncellospiels op. 38: 24 Etüden für Cello, von Friedrich Grützmacher, herausgegeben von Martin Rummel, in Standardnotation, mit Fingersätzen und Strichbezeichnungen, zweisprachige (dt./engl.) Broschüre mit spieltechnischen Tipps, ISMN 9790006531929, BA 6997, 24 x 31 cm, 106 Seiten41,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.