Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
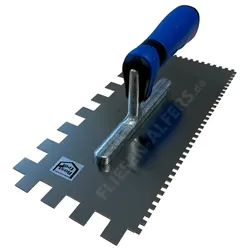
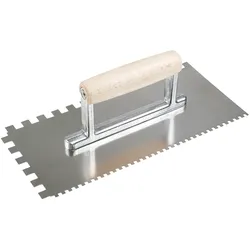
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **

Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Buttering
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.