Domain jahresetat.de kaufen?
Wir ziehen mit dem Projekt
jahresetat.de um.
Sind Sie am Kauf der Domain
jahresetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahresetat.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Anfänger
Top-Angebote
Produkte zum Begriff Anfänger:
-
Powershot Basketball - Anfänger - STORMFarbe: orange Abmessungen: Größe 5 (7-12 Jahre) Material: Gummi Erhältlich in Größe 7 und Größe 6 Basketball für Freizeit und Anfänger. Größe 5 = Kinder ab 7 bis 12 JahrenGröße 6 = Mädchen ab 12 Jahren und FrauenGröße 7 = Jungen ab 12 Jahren und Männer8,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **


Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
Top-Angebote
Produkte zum Begriff Anfänger:
-
Fotografieren für AnfängerAuf alle Fotografen lauern die gleichen Herausforderungen: Zum Beispiel vermittelt nichts die Stimmung eines Augenblicks so intensiv wie ein gutes Foto. Die Rezeptur für ein gelungenes Foto ist variabel. Sie benötigen den Blick für das Wesentliche, eine wohldosierte Prise Foto-Know-how und das Wichtigste ? Ihr Talent und Ihre Bereitschaft, althergebrachte Konventionen zu brechen und fotografisch neue Wege zu beschreiten. Die Kamera ist nur das Werkzeug, Sie sind der Fotograf! ?Fotografieren für Anfänger? macht Sie bereit für den einen entscheidenden Moment. Lassen Sie sich inspirieren, erweitern Sie Ihren fotografischen Horizont, sehen Sie mit dem Auge Ihrer Kamera und erleben Sie, worauf es beim Shooting on Location wirklich ankommt. Alles ganz einfach und ohne Foto-Fachchinesisch: Kamera ? Beherrsche das Werkzeug Sehen ? Mit dem Auge der Kamera Inspiration ? Breche die...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
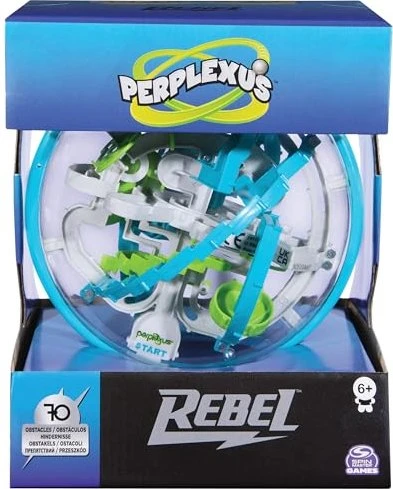
Perplexus Anfänger 2019Geduldspiel - aus Kunststoff, Schwierigkeit: leicht, geeignet ab 6 Jahren Das Knobelspiel Perplexus Anfänger 2019 testet Ihre Geschicklichkeit und Reaktionsfähigkeit in Form eines 3D-Labyrinths. Es fördert ganz nebenbei das räumliche Vorstellungsvermögen sowie die Feinmotor15,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Powershot Basketball - Anfänger - STORMFarbe: orange Abmessungen: Größe 5 (7-12 Jahre) Material: Gummi Erhältlich in Größe 7 und Größe 6 Basketball für Freizeit und Anfänger. Größe 5 = Kinder ab 7 bis 12 JahrenGröße 6 = Mädchen ab 12 Jahren und FrauenGröße 7 = Jungen ab 12 Jahren und Männer8,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Ähnliche Suchbegriffe für Anfänger
-
Schweizermacher für AnfängerSchweizermacher für Anfänger , Der rote Pass ist begehrt wie eh und je, 2021 wurden 37.650 Personen eingebürgert. Obwohl es gar nicht einfach ist - und erst recht nicht einheitlich. Ordentliche Einbürgerungen sind in der Schweiz Angelegenheit der Gemeinden, und wer den roten Pass haben möchte, muss auch heute noch zermürbende Befragungsrunden durchstehen oder einen Test absolvieren, der es in sich hat. Und dabei sollte man nicht nur wissen, welchen Käse man fürs Fondue braucht oder wann die Morgartenschlacht stattgefunden hat. Wenn jeder Schweizer, der weniger als 60% richtig beantwortet, seinen Pass abgeben müsste, wäre die Eidgenossenschaft schnell bürgerlos.Schweizermacher für Anfänger zeigt spannend auf, wie sich das Thema Einbürgerung in den letzten hundert Jahren entwickelt hat, welche Berühmtheiten es geschafft haben, Schweizer zu werden, und welche nicht, und was man heute ganz konkret leisten muss, wenn man Schweizer werden will. Über 80 Seiten Einbürgerungsfragen - von gestern bis heute - ermöglichen einen (eventuell entlarvenden) Selbsttest. , Kabel, Kabelbäume & Kabelsteckverbinder > Getriebe & Antriebstechnik , Erscheinungsjahr: 202212, Produktform: Leinen, Redaktion: Beat, Grossrieder, Seitenzahl/Blattzahl: 254, Keyword: Einbürgerung; Pass; Geschichte; Schweiz; Test, Fachschema: Geschenkband, Fachkategorie: Belletristik: allgemein und literarisch, Warengruppe: HC/Belletristik/Geschenkbücher, Fachkategorie: Geschenkbücher, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atlantis, Verlag: Atlantis, Verlag: Atlantis Literatur, Länge: 170, Breite: 111, Höhe: 25, Gewicht: 249, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geiselmann, Stefan: Zwangsversteigerung für AnfängerZwangsversteigerung für Anfänger , Zum Werk Die Autoren folgen der bewährten praxis- und fallorientierten sowie eingängigen Darstellungsweise der Anfängerreihe. Das Werk soll insbesondere (angehenden) Rechtsfachwirtinnen und -fachwirten, Justizbeamtinnen und -beamten, aber auch sonstigen Mitarbeitenden in Anwaltskanzleien sowie auch Berufsanfängerinnen und -anfängern aus der Anwaltschaft einen schnellen Einstieg in das Recht der Zwangsversteigerung verschaffen. Das Werk stellt das Verfahren, inklusive der Teilungsversteigerung, systematisch anhand von Fallbeispielen vor und gibt dabei wertvolle Hinweise für die tägliche Praxis. Ein Kapitel zu den Gerichtskosten und der Rechtsanwaltsvergütung rundet die Darstellung ab. Inhalt: Zwangshypothek Verfahrenshindernisse Wertermittlung Versteigerungstermin Verteilungsverfahren Teilungsverfahren Zuschlagsentscheidung Gerichtskosten und Rechtsanwaltsvergütung Vorteile auf einen Blick mit der Teilungsversteigerung mit Gerichtskosten und Rechtsanwaltsvergütung Pflichtstoff für Rechtspfleger und Rechtsfachwirte mit WEGModG und KostRÄG 2021 Zur Neuauflage Die Neuauflage bringt das Werk insgesamt auf den aktuellen Stand in Gesetzgebung und Rechtsprechung und berücksichtigt dabei u.a. das WEGModG 2020, das tiefgreifende Änderungen im Wohnungseigentumsrecht mit sich gebracht hat, die auch Auswirkungen auf das Zwangsversteigerungsrecht haben, sowie die Änderungen durch das Kostenrechtsänderungsgesetz (KostRÄG) 2021. Zielgruppe Für (angehende) Rechtspflegerinnen und Rechtspfleger, Rechtsfachwirtinnen und -fachwirte, Rechtsanwältinnen und Rechtsanwälte sowie Studierende, die sich für die Zwangsversteigerung interessieren. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20220217, Produktform: Kartoniert, Autoren: Geiselmann, Stefan~Kreutzkam, Johannes, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Keyword: Teilungsversteigerung; Zwangshypothek; Rechtsfachwirt; Rechtspfleger; Versteigerungstermin; Zwangsvollstreckung; Immobilie, Fachschema: Grundstücksrecht~Insolvenz - Insolvenzrecht~Sachenrecht~Privatrecht~Zivilgesetz~Zivilrecht~Versteigerung / Zwangsversteigerung~Zwangsversteigerung, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 281, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 241, Breite: 162, Höhe: 22, Gewicht: 535, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406709548, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Was versteht man bei der Bilanz unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen?
Unter Ordnung nach der Flüssigkeit bzw. Liquidität im Rechnungswesen versteht man die Anordnung der Bilanzpositionen nach ihrer Fähigkeit, in Bargeld umgewandelt zu werden. Dabei werden die Vermögenswerte nach ihrer Liquidierbarkeit geordnet, wobei liquide Mittel wie Bargeld und Bankguthaben zuerst aufgeführt werden, gefolgt von kurzfristigen Forderungen und Vorräten. Langfristige Vermögenswerte wie Immobilien und Anlagen werden dagegen weiter unten in der Bilanz aufgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.